El vino a granel ante un posible cambio de ciclo: ¿se acerca el final de los precios condicionados por los excedentes?
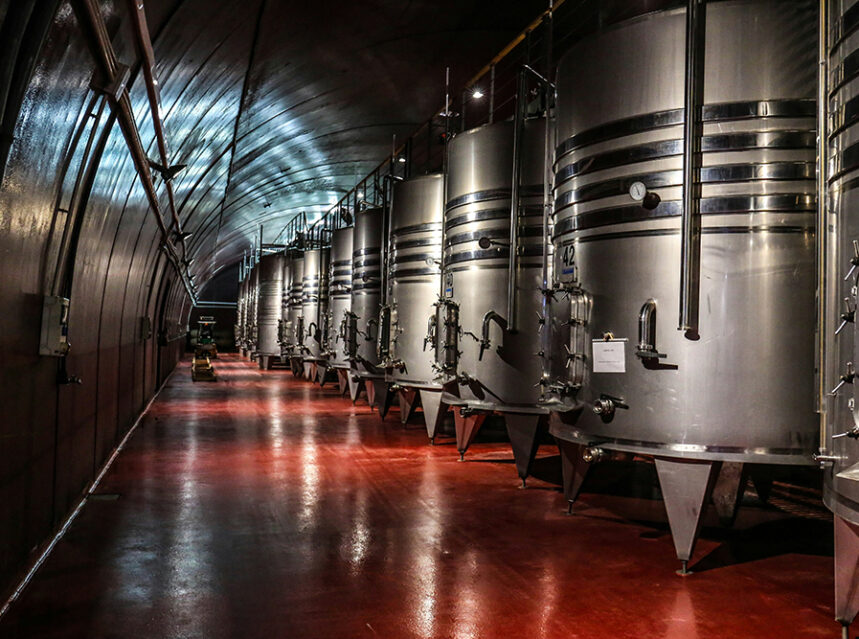
Las sucesivas cosechas cortas en Europa empiezan a dibujar un escenario diferente para el mercado vitivinícola.
Aunque la debilidad del consumo y las existencias todavía frenan las cotizaciones, la menor disponibilidad acumulada podría terminar modificando el equilibrio entre oferta y demanda.
El sector vitivinícola europeo vuelve a enfrentarse a una realidad que hace apenas unos años habría resultado difícil de imaginar: producir menos vino se está convirtiendo en una constante de las últimas campañas.
Las estimaciones de producción para 2026 vuelven a situar a Europa en niveles históricamente reducidos. Italia conservará su posición como primer productor mundial, seguida por España y Francia, pero el dato verdaderamente relevante no es tanto el orden del podio como la dimensión global de la producción y su evolución respecto a las medias históricas.
La Unión Europea se mueve nuevamente en el entorno de los 139 millones de hectolitros, prácticamente sin variación respecto a la campaña anterior, según las estimaciones comunicadas a Bruselas. Una estabilidad que, lejos de representar una recuperación, consolida un escenario de producción extraordinariamente contenida.
Pero detrás de estas cifras hay una cuestión económica que merece una reflexión más profunda: ¿qué consecuencias puede tener esta sucesión de vendimias cortas sobre los precios y la comercialización del vino, especialmente en el mercado a granel?
Menos vino durante varias campañas: una transformación del equilibrio comercial
Durante muchos años, una de las principales preocupaciones de la vitivinicultura europea ha sido la acumulación de excedentes. Grandes volúmenes de vino disponibles, dificultades para encontrar mercados y una competencia internacional que presionaba constantemente las cotizaciones han condicionado la rentabilidad de numerosas explotaciones y bodegas.
El vino a granel ha sido especialmente sensible a esta situación. Su comercialización depende en buena medida de la disponibilidad de grandes volúmenes, de la capacidad de ofrecer precios competitivos y de las necesidades de compra de los principales operadores internacionales.
Sin embargo, varias campañas de producción reducida están modificando progresivamente ese escenario.
Francia, Italia y España afrontan la campaña desde situaciones distintas, pero comparten un elemento común: varias vendimias consecutivas por debajo de los niveles históricos.
Una cosecha reducida puede compensarse parcialmente con existencias anteriores, pero cuando esa circunstancia se repite durante varias campañas consecutivas, la capacidad de respuesta del mercado puede terminar disminuyendo.
El vino a granel: una comercialización que podría cambiar de comportamiento
No sería prudente anticipar una subida generalizada de los precios. De hecho, el comienzo de la campaña 2026/27 está mostrando todavía una importante resistencia compradora.
El inicio de la campaña sigue mostrando compradores prudentes, operaciones lentas y presión sobre las cotizaciones, una situación que también reflejan los análisis de mercado de Ciatti. La debilidad del consumo y la existencia de disponibilidades comerciales en determinadas categorías continúan limitando la reacción de los precios.
Pero conviene distinguir entre la fotografía actual y la posible evolución de los próximos meses. Si las existencias continúan reduciéndose y las próximas campañas vuelven a ofrecer producciones limitadas, el equilibrio entre compradores y vendedores podría cambiar sustancialmente.
En ese escenario, las bodegas y los productores con disponibilidad de vino podrían recuperar progresivamente capacidad negociadora. Los compradores que hoy pueden permitirse esperar quizá tengan que anticipar sus necesidades para garantizar el suministro.
El cambio no tendría por qué afectar a todas las categorías por igual. Los vinos blancos, los varietales con demanda internacional, determinados vinos tecnológicos y las partidas con características específicas podrían experimentar antes esa tensión de disponibilidad.
España y Castilla-La Mancha: una posición estratégica
España ocupa una posición especialmente importante en este posible cambio de ciclo. Su capacidad productiva, su estructura comercial y su protagonismo en las exportaciones internacionales de vino a granel la convierten en uno de los principales actores del mercado.
Castilla-La Mancha tiene, en este contexto, una responsabilidad y una oportunidad extraordinarias. La región concentra una parte fundamental de la producción y comercialización española de vino a granel. Sin embargo, también está muy expuesta a las oscilaciones de la demanda internacional.
La campaña 2025/26 ha dejado una advertencia importante: las exportaciones vitivinícolas castellano-manchegas retrocedieron de forma considerable, especialmente por la menor actividad de algunos de sus mercados tradicionales. Esto demuestra que disponer de vino no significa necesariamente tener garantizada su comercialización.
Pero también invita a reflexionar sobre otra cuestión: si Europa continúa produciendo por debajo de sus niveles históricos y los principales países compradores necesitan recuperar sus disponibilidades, ¿podría España volver a ocupar una posición comercial todavía más relevante?
La respuesta dependerá de nuestra capacidad para competir, mantener la calidad, diversificar destinos y ofrecer productos ajustados a las nuevas necesidades de los mercados.
La gran incógnita sigue siendo la demanda
La reducción de la oferta se produce en un mercado que sigue afrontando dificultades estructurales de consumo.
Los cambios generacionales, la competencia de otras bebidas y nuevas preferencias de los consumidores hacen que una menor producción no garantice automáticamente mejores precios.
La evolución de la demanda seguirá siendo el principal factor para determinar si este posible cambio de ciclo termina consolidándose.
¿Estamos ante el final de una etapa?
Quizá todavía sea pronto para afirmarlo, pero el sector debería empezar a contemplar seriamente esta posibilidad.
Durante décadas, buena parte de la estrategia comercial del vino a granel ha estado condicionada por la necesidad de dar salida a los excedentes. El precio ha sido, en demasiadas ocasiones, el principal argumento de negociación.
Un escenario de menor disponibilidad podría modificar esa lógica. La capacidad de suministro, la seguridad de abastecimiento y la regularidad de las operaciones podrían recuperar protagonismo frente a la simple búsqueda del precio más bajo.
No se trata de defender artificialmente cotizaciones más elevadas, sino de conseguir que el valor del vino refleje mejor los costes de producción, la realidad de la oferta y las necesidades de un mercado internacional cada vez más exigente.
Europa necesita adaptar su estructura productiva a la nueva realidad del consumo, pero también debe evitar que la sucesión de cosechas cortas termine convirtiéndose en un problema de abastecimiento y competitividad.
El vino a granel podría estar acercándose a un cambio de ciclo. Todavía hay compradores que esperan, existencias que comercializar y mercados que no terminan de reaccionar. Pero la evolución de las próximas campañas será determinante.

Redacción La Gaceta del Vino
También te puede interesar

Suscribirse
Reciba nuestras noticias en su email