Codorníu vuelve a beneficios con récord de ventas mientras Carlyle sigue buscando comprador
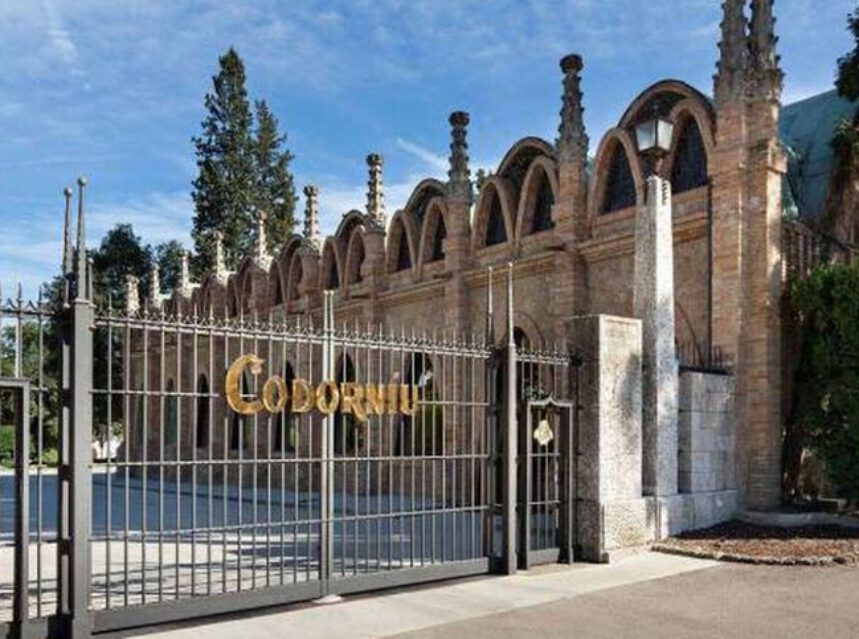
Raventós Codorníu cierra su ejercicio 2025-2026 con 14 millones de euros de beneficio neto y 46 millones de EBITDA, en un momento especialmente complejo para el cava
Raventós Codorníu vuelve a dar una señal de fortaleza en un momento delicado para el sector del cava. El grupo ha cerrado el ejercicio 2025-2026, finalizado el pasado mes de junio, con 14 millones de euros de beneficio neto, un 17% más que el ejercicio anterior, y un EBITDA récord de 46 millones, un 5% superior. La facturación bruta alcanzó los 234 millones de euros, un 1% más, mientras que las ventas netas se situaron en 197 millones. La compañía comercializó alrededor de 55 millones de botellas.
Los datos adquieren especial relevancia si se mira la evolución de los últimos años. Frente al periodo anterior a la pandemia, Codorníu ha incrementado sus ventas en más de un 20% y el EBITDA en un 77%, mientras que el resultado neto ha pasado de unas pérdidas de 11 millones de euros a los actuales 14 millones de beneficio. En seis años, el resultado operativo prácticamente se ha más que duplicado. En el ejercicio anterior, 2024-2025, el grupo había alcanzado ya los 44 millones de EBITDA y 232 millones de facturación bruta, después de crecer un 13% y un 3%, respectivamente.
El grupo mantiene una estructura de negocio bastante diversificada. El 59% de su cartera corresponde al cava, el 39% a vinos tranquilos y el 2% a bebidas total o parcialmente desalcoholizadas. Sus más de 55 millones de botellas llegan a 63 países, con España como principal mercado y una presencia internacional relevante en destinos como Estados Unidos, Reino Unido, Japón, Bélgica o Suiza. El grupo reúne marcas como Codorníu, Viña Pomal, Raimat, Scala Dei, Parxet, Abadia de Poblet y Legaris.
Uno de los elementos que Codorníu está utilizando para afrontar el cambio de hábitos de consumo es precisamente la diversificación. La compañía señala que alrededor del 70% de su producción está concentrada en categorías que considera alineadas con las nuevas tendencias, como espumosos, blancos, rosados y productos sin o con menor graduación alcohólica. También estudia oportunidades en categorías como los spritz y los ready to drink, al tiempo que mantiene abierta la posibilidad de adquirir bodegas o marcas que permitan reforzar determinadas zonas y segmentos. Entre los territorios que la dirección ha mencionado figuran Galicia y Rueda.
Pero los resultados de Codorníu contrastan con la situación general del cava. La DO Cava ha sufrido una reducción significativa de sus ventas y, según datos recogidos por El País, en 2025 la facturación global de la denominación cayó un 10%, con una caída internacional del 18,68% frente al 2,48% del mercado español. Estados Unidos registró un descenso del 18,4% y Reino Unido del 12%. A ello se suma la salida de bodegas históricas como Juvé & Camps hacia Corpinnat, en un contexto de debate sobre el modelo y el posicionamiento del cava.
En este escenario, el CEO de Raventós Codorníu, Sergio Fuster, interpreta que el cava todavía puede ofrecer oportunidades de crecimiento. La compañía considera especialmente relevante su posición en el segmento ecológico: produce unos 16 millones de botellas de cava ecológico al año, aproximadamente el 43% del mercado mundial de esta categoría, y el 100% de la marca Codorníu es ecológica desde 2023.
Y queda una segunda historia detrás de estos resultados: el futuro accionarial de Codorníu. Carlyle controla alrededor del 68% de Raventós Codorníu desde 2018, cuando adquirió esa participación por unos 390 millones de euros. En 2025 el fondo inició formalmente el proceso para estudiar su salida y contrató a Morgan Stanley y Banco Santander como asesores financieros. Un año después, el proceso continúa abierto y, según la información publicada este martes, se siguen analizando ofertas tanto por una participación mayoritaria como minoritaria.
La paradoja es interesante: Carlyle está buscando una salida precisamente cuando Codorníu presenta algunos de los mejores números de su historia. La compañía ha pasado de las pérdidas a un beneficio de 14 millones y ha elevado sustancialmente su capacidad de generación de caja operativa, mientras mantiene un volumen de ventas relativamente estable. La cuestión ahora no es únicamente quién puede hacerse con la participación de Carlyle, sino qué estrategia seguirá el nuevo accionista en un mercado que está cambiando rápidamente.
Codorníu llega, por tanto, a este posible cambio de manos con una posición diferente a la de hace unos años: más rentable, más diversificada y con una fuerte implantación internacional, pero también ante un sector del cava que tiene por delante importantes retos de volumen, posicionamiento y consumo. Los resultados permiten hablar de recuperación empresarial; otra cuestión, todavía abierta, es cómo se trasladará esa fortaleza al futuro del cava y a la próxima etapa de Raventós Codorníu.

Redacción La Gaceta del Vino
También te puede interesar

Suscribirse
Reciba nuestras noticias en su email