El vino mundial encadena cuatro años de cosechas reducidas mientras el consumo sigue debilitándose
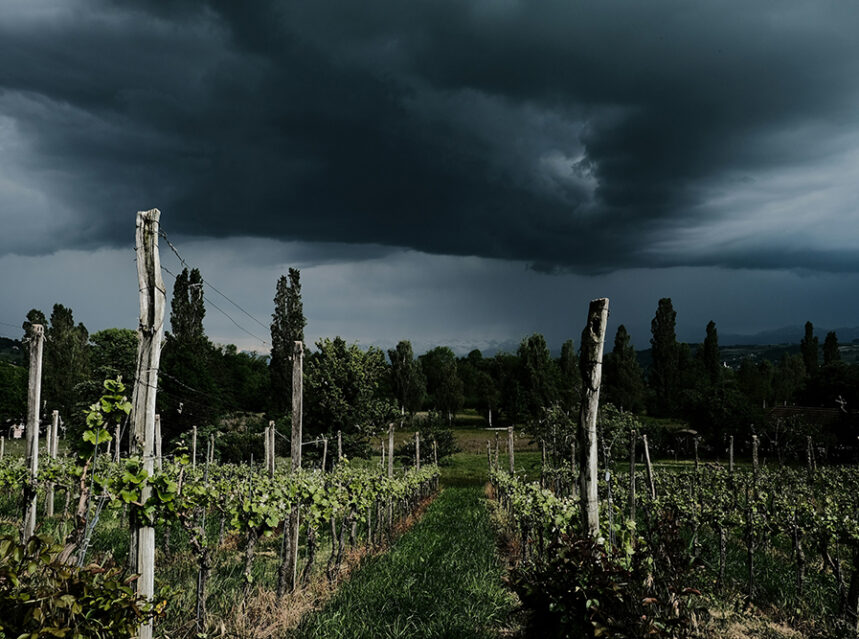
La producción mundial se situará en torno a los 225 millones de hectolitros en 2026, un 7% por debajo de la media de los últimos cinco años. España recupera producción, Italia mantiene su liderazgo y Sudáfrica se convierte en el quinto productor mundial.
La producción mundial de vino continúa instalada en niveles históricamente bajos. Según las primeras estimaciones de la OIV, la cosecha de 2026 alcanzará aproximadamente los 225 millones de hectolitros, un 1% menos que en 2025 y un 7% por debajo de la media quinquenal. De confirmarse estas previsiones, el sector encadenaría cuatro campañas consecutivas con producciones inferiores a los niveles habituales.
Sin embargo, detrás de estos datos aparece una realidad que trasciende las condiciones meteorológicas: el mercado mundial del vino está experimentando un proceso de transformación en el que coinciden la reducción de la producción, el retroceso del consumo y los ajustes estructurales del viñedo.
La OIV señala que la superficie mundial de viñedo se ha reducido aproximadamente un 4,8% desde 2020, reflejo tanto de las dificultades productivas como de la adaptación de los operadores a una demanda que está cambiando.
Europa continúa produciendo menos vino del habitual
La Unión Europea mantiene su posición dominante en la producción mundial, con aproximadamente 136-137 millones de hectolitros, aunque su cosecha continúa un 6% por debajo de la media de los últimos cinco años. Si se confirman las previsiones, las vendimias de 2024, 2025 y 2026 constituirán las tres campañas de menor producción del presente siglo en el conjunto comunitario.
Italia conserva el liderazgo mundial con 41 millones de hectolitros, un 8% menos que el año anterior. Francia ocupa la segunda posición, con 36,5 millones, mientras que España mantiene el tercer puesto con 32,6 millones.
El comportamiento español constituye una de las principales novedades de esta campaña. Su producción aumenta un 13% respecto a 2025, recuperándose parcialmente de varios ejercicios condicionados por la sequía. No obstante, esta recuperación debe interpretarse con prudencia.
España continúa lejos de las grandes cosechas registradas en otras etapas y sigue expuesta a una elevada variabilidad climática. Portugal también mejora sus resultados, con 6,7 millones de hectolitros, mientras que Rumanía protagoniza uno de los mayores incrementos europeos, con un crecimiento del 40%. Por el contrario, Austria, Hungría y otros países de Europa central registran descensos importantes.
El cambio climático condiciona cada vez más las vendimias
La OIV atribuye buena parte de las diferencias entre países a las condiciones meteorológicas extremas. Sequías, olas de calor, heladas y episodios de lluvias intensas han condicionado las vendimias y aumentado la irregularidad entre regiones. Según los datos recogidos por la organización, el verano de 2026 fue el más cálido registrado en Europa occidental desde que existen registros comparables.
Sudáfrica asciende al quinto puesto mundial
Fuera de Europa también se producen cambios importantes. Estados Unidos mantiene la cuarta posición mundial, aunque su producción retrocede hasta los 19 millones de hectolitros, un 5% menos que en 2025.
La principal novedad llega desde Sudáfrica, que alcanza los 11,3 millones de hectolitros y registra su mayor cosecha en una década. Este resultado le permite superar a Argentina y Australia y convertirse en el quinto productor mundial de vino y el primero del hemisferio sur.
Argentina reduce su producción un 10%, hasta los 9,7 millones de hectolitros, mientras que Australia experimenta una caída del 19%, situándose en 9,1 millones. Chile presenta una evolución más favorable, con 9,5 millones de hectolitros y un crecimiento del 13%, aunque todavía permanece por debajo de sus niveles medios.
En conjunto, el hemisferio sur producirá alrededor de 47 millones de hectolitros, equivalentes al 21% del total mundial.
Menos producción no significa necesariamente un mercado equilibrado
Uno de los aspectos más relevantes del informe es que las reducidas cosechas mundiales no están provocando automáticamente una recuperación del equilibrio comercial. Durante años, una caída de la producción de esta magnitud habría podido interpretarse como un factor favorable para los precios y la comercialización. Sin embargo, la situación actual es diferente.
El consumo mundial de vino también atraviesa una etapa de retroceso. Según los últimos datos de la OIV, correspondientes a 2025, la demanda mundial descendió un 2,7%, en un contexto marcado por cambios en los hábitos de consumo, presiones económicas y nuevas preferencias de los consumidores.
La agencia Reuters destaca, además, que la disminución de la superficie de viñedo en regiones productoras de Francia, España y Sudamérica está relacionada con los esfuerzos para reducir excedentes, especialmente en determinados segmentos de vinos tintos.
Esta circunstancia pone de manifiesto una aparente contradicción: el mundo produce considerablemente menos vino que hace una década, pero determinados mercados continúan teniendo dificultades para absorber su oferta.
El problema, por tanto, no puede analizarse exclusivamente desde el volumen de las cosechas. También influyen la evolución de la demanda, las categorías de vino, los precios, los mercados de destino y la capacidad comercial de las empresas.
Un sector obligado a adaptarse
Las cifras de 2026 confirman que el sector vitivinícola mundial debe adaptarse simultáneamente a dos desafíos: la creciente incertidumbre climática y una demanda internacional más débil y fragmentada.
Las estimaciones provisionales de la OIV muestran un escenario en el que la escasez relativa de producción convive con dificultades estructurales de mercado, obligando a productores y bodegas a revisar sus estrategias de futuro.

Redacción La Gaceta del Vino
También te puede interesar
Suscribirse
Reciba nuestras noticias en su email